Domain musik-online-bestellen.de kaufen?
Wir ziehen mit dem Projekt
musik-online-bestellen.de um.
Sind Sie am Kauf der Domain
musik-online-bestellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musik-online-bestellen.de kaufen?
Wie benutzt man einen Musikdienst, um Musik online zu hören?
Man erstellt ein Konto auf dem Musikdienst, wählt die gewünschten Songs oder Alben aus und spielt sie direkt im Browser oder über eine App ab. Man kann Playlists erstellen, Musik herunterladen und personalisierte Empfehlungen erhalten. Außerdem kann man oft auch Radio-Stationen oder Podcasts über den Musikdienst hören. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
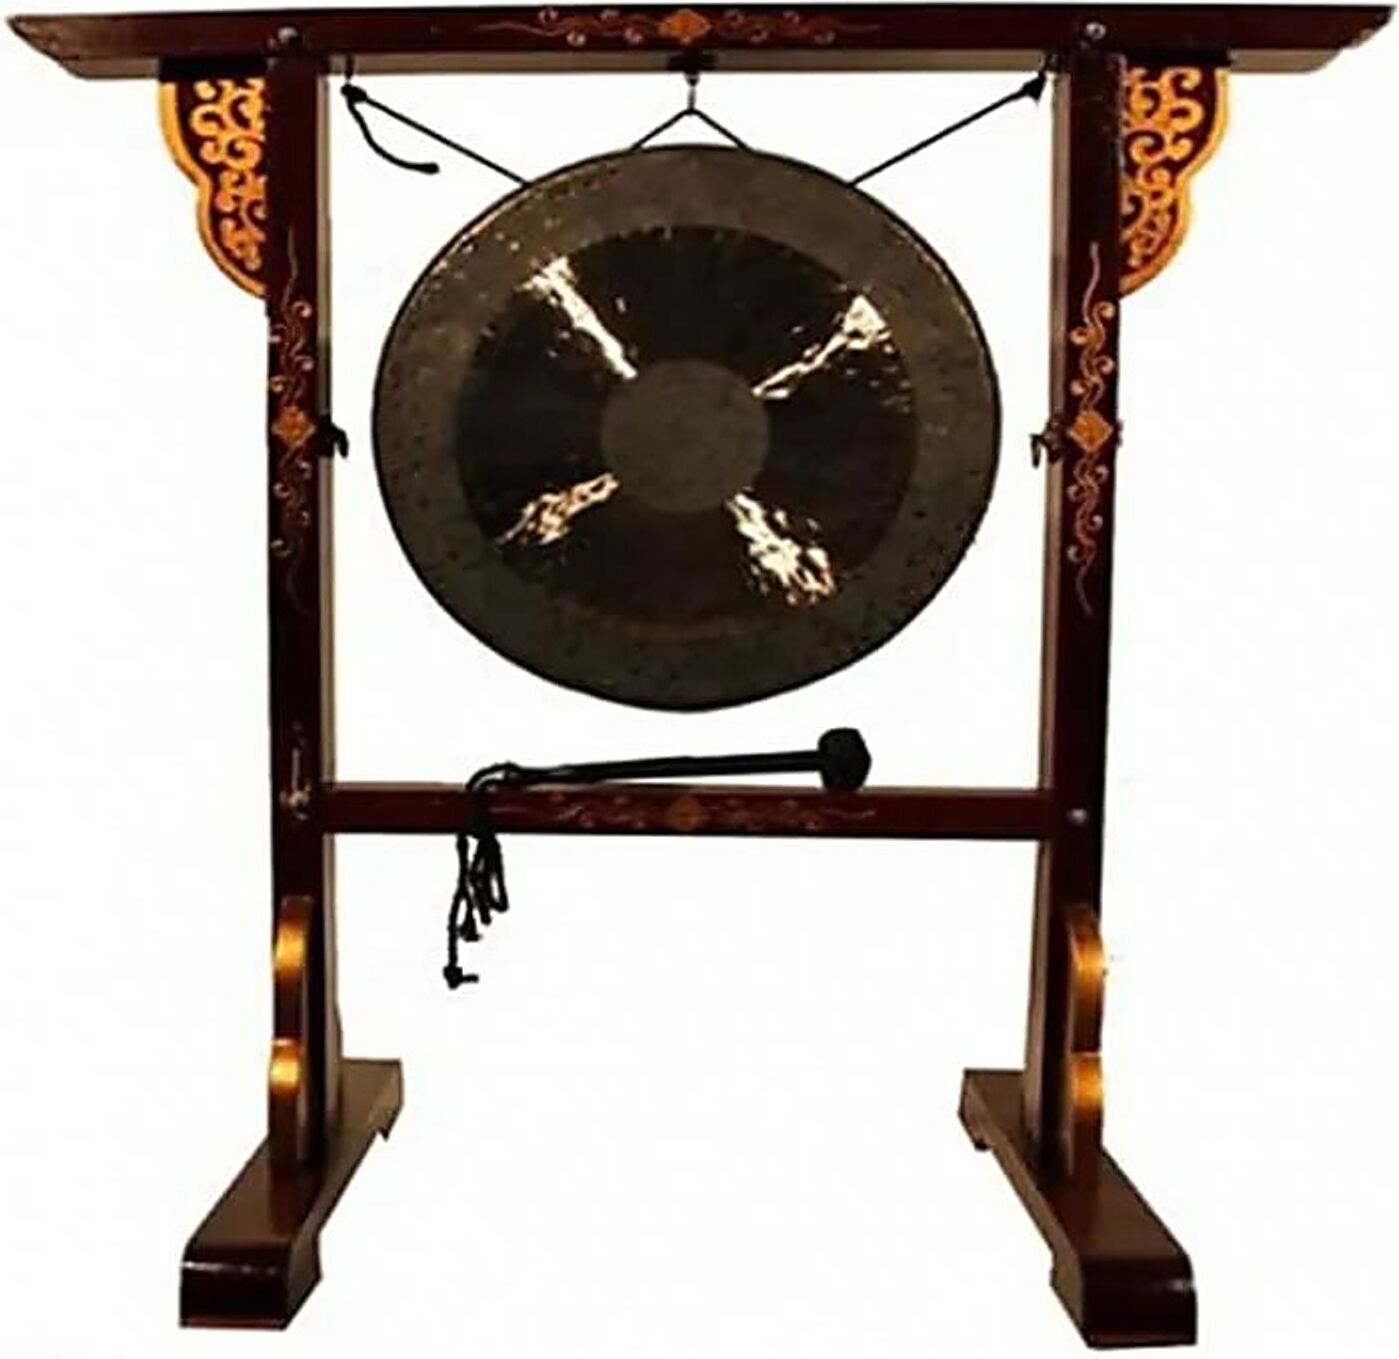
Gong Ständer für Gongs bis 70 Zm -- 83x85 cm online bestellenDieser schöne, im tibetischen Stil e Gongständer war ursprünglich gedacht für kleinere Trommeln, die man in den Pujas verwendet. An 2 kleinen drehbaren Haken in den oberen Ecken, kann man nun auch sehr schön Metallgongs aufhängen.Die Gongständer werden als Bausatz zur Selbstmontage einschließlich der 2 Haken geliefert. Das Bild zeigt den Ständer einschließlich des Gongs, jedoch muss der Gong separat bestellt werden. Material: TannenholzAchtung: Diese Ständer wurden im Antikstil gefertigt, daher haben sie leichte Beschädigungen bzw. Unregelmäßigkeiten.? Hochwertige Qualität & langlebig? Schneller & sicher verpackt? Perfekt für vielseitige AnwendungenJetzt online kaufen und von einem starken profitieren. Aufrecht stehender tibetischer Weirauchhalter - Metall mit VerzierungenEin echtes Kunstwerk!Zwei Metalle, die hier verarbeitet wurden (Kupfer und Messing) mit Dorje (unterer Rand) und Buddha (oben drauf).Für tibetischenWeirauch.Höhe: 28 cm430,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schläbitz, Norbert: Musik und Lyrik. EinFach MusikMusik und Lyrik. EinFach Musik , EinFach Musik - Unterrichtsmodelle für die Schulpraxis Die Modelle sind erprobt und an den Bedürfnissen der Schulpraxis orientiert. Die Reihe EinFach Musik sucht dabei den schulischen Gegebenheiten Rechnung zu tragen und bietet ein ausgewogenes Verhältnis zwischen Aufgaben, Impulsen, Fragestellungen oder Projekten ohne und solchen mit Notenkenntnissen. Im Mittelpunkt stehen sogenannte Bausteine, die jeweils thematische Schwerpunkte mit entsprechenden Untergliederungen beinhalten. In übersichtlich gestalteter Form erhält der Benutzer/die Benutzerin zunächst eine Übersicht über die im Modell ausführlich behandelten Themen. Es folgen: Vorüberlegungen zum Einsatz des Buches im Unterricht Hinweise zur Konzeption des Modells Ausführliche Darstellung der einzelnen Bausteine Arbeitsblätter zu den Bausteinen Ein besonderes Merkmal der Modelle ist die Praxisorientierung . Enthalten sind kopierfähige Arbeitsblätter, Vorschläge für Klassen- und Kursarbeiten oder auch Testaufgaben, Tafelbilder, konkrete Arbeitsaufträge, Projektvorschläge. Handlungsorientierte Methoden und produktionsorientierte, kreative Verfahren im Umgang mit Musik sind in gleicher Weise berücksichtigt wie eher traditionelle Verfahren zur Erschließung von Musikliteratur. Auf der häufig beigefügten CD befinden sich Hörbeispiele der behandelten Musikliteratur, gelegentlich auch Datensätze bzw. MIDI-Files von Notenbeispielen oder Mitspielsätzen aus dem Heft. In den neueren Heften sind die Dateien über Webcodes verfügbar. Das Bausteinprinzip ermöglicht es, Unterrichtsreihen in unterschiedlicher Weise und mit unterschiedlichen thematischen Akzentuierungen problemlos und variabel zu konzipieren. Auf diese Weise erleichtern die Modelle die Unterrichtsvorbereitung und damit die Arbeit der Lehrerinnen und Lehrer. , Zündverteilerteile > Elektrik & Zündungen , Erscheinungsjahr: 20250131, Titel der Reihe: EinFach Musik - Unterrichtsmodelle für die Schulpraxis##, Autoren: Schläbitz, Norbert, Seitenzahl/Blattzahl: 104, Keyword: Lehrermaterial Schöningh; Musik; Freie Unterrichtsmaterialien, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Schulform: ABI RES GYM HAS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 6, Gewicht: 314, Produktform: Kartoniert, Genre: Schule und Lernen,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Gong Ständer für Gongs bis 70 Zm -- 83x85 cm online bestellenDieser schöne, im tibetischen Stil e Gongständer war ursprünglich gedacht für kleinere Trommeln, die man in den Pujas verwendet. An 2 kleinen drehbaren Haken in den oberen Ecken, kann man nun auch sehr schön Metallgongs aufhängen.Die Gongständer werden als Bausatz zur Selbstmontage einschließlich der 2 Haken geliefert. Das Bild zeigt den Ständer einschließlich des Gongs, jedoch muss der Gong separat bestellt werden. Material: TannenholzAchtung: Diese Ständer wurden im Antikstil gefertigt, daher haben sie leichte Beschädigungen bzw. Unregelmäßigkeiten.? Hochwertige Qualität & langlebig? Schneller & sicher verpackt? Perfekt für vielseitige AnwendungenJetzt online kaufen und von einem starken profitieren. Aufrecht stehender tibetischer Weirauchhalter - Metall mit VerzierungenEin echtes Kunstwerk!Zwei Metalle, die hier verarbeitet wurden (Kupfer und Messing) mit Dorje (unterer Rand) und Buddha (oben drauf).Für tibetischenWeirauch.Höhe: 28 cm430,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schläbitz, Norbert: Musik und Lyrik. EinFach MusikMusik und Lyrik. EinFach Musik , EinFach Musik - Unterrichtsmodelle für die Schulpraxis Die Modelle sind erprobt und an den Bedürfnissen der Schulpraxis orientiert. Die Reihe EinFach Musik sucht dabei den schulischen Gegebenheiten Rechnung zu tragen und bietet ein ausgewogenes Verhältnis zwischen Aufgaben, Impulsen, Fragestellungen oder Projekten ohne und solchen mit Notenkenntnissen. Im Mittelpunkt stehen sogenannte Bausteine, die jeweils thematische Schwerpunkte mit entsprechenden Untergliederungen beinhalten. In übersichtlich gestalteter Form erhält der Benutzer/die Benutzerin zunächst eine Übersicht über die im Modell ausführlich behandelten Themen. Es folgen: Vorüberlegungen zum Einsatz des Buches im Unterricht Hinweise zur Konzeption des Modells Ausführliche Darstellung der einzelnen Bausteine Arbeitsblätter zu den Bausteinen Ein besonderes Merkmal der Modelle ist die Praxisorientierung . Enthalten sind kopierfähige Arbeitsblätter, Vorschläge für Klassen- und Kursarbeiten oder auch Testaufgaben, Tafelbilder, konkrete Arbeitsaufträge, Projektvorschläge. Handlungsorientierte Methoden und produktionsorientierte, kreative Verfahren im Umgang mit Musik sind in gleicher Weise berücksichtigt wie eher traditionelle Verfahren zur Erschließung von Musikliteratur. Auf der häufig beigefügten CD befinden sich Hörbeispiele der behandelten Musikliteratur, gelegentlich auch Datensätze bzw. MIDI-Files von Notenbeispielen oder Mitspielsätzen aus dem Heft. In den neueren Heften sind die Dateien über Webcodes verfügbar. Das Bausteinprinzip ermöglicht es, Unterrichtsreihen in unterschiedlicher Weise und mit unterschiedlichen thematischen Akzentuierungen problemlos und variabel zu konzipieren. Auf diese Weise erleichtern die Modelle die Unterrichtsvorbereitung und damit die Arbeit der Lehrerinnen und Lehrer. , Zündverteilerteile > Elektrik & Zündungen , Erscheinungsjahr: 20250131, Titel der Reihe: EinFach Musik - Unterrichtsmodelle für die Schulpraxis##, Autoren: Schläbitz, Norbert, Seitenzahl/Blattzahl: 104, Keyword: Lehrermaterial Schöningh; Musik; Freie Unterrichtsmaterialien, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Schulform: ABI RES GYM HAS, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 6, Gewicht: 314, Produktform: Kartoniert, Genre: Schule und Lernen,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie benutzt man einen Musikdienst, um Musik online zu hören?
Man erstellt ein Konto auf dem Musikdienst, wählt die gewünschten Songs oder Alben aus und spielt sie direkt im Browser oder über eine App ab. Man kann Playlists erstellen, Musik herunterladen und personalisierte Empfehlungen erhalten. Außerdem kann man oft auch Radio-Stationen oder Podcasts über den Musikdienst hören. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.